实体零售
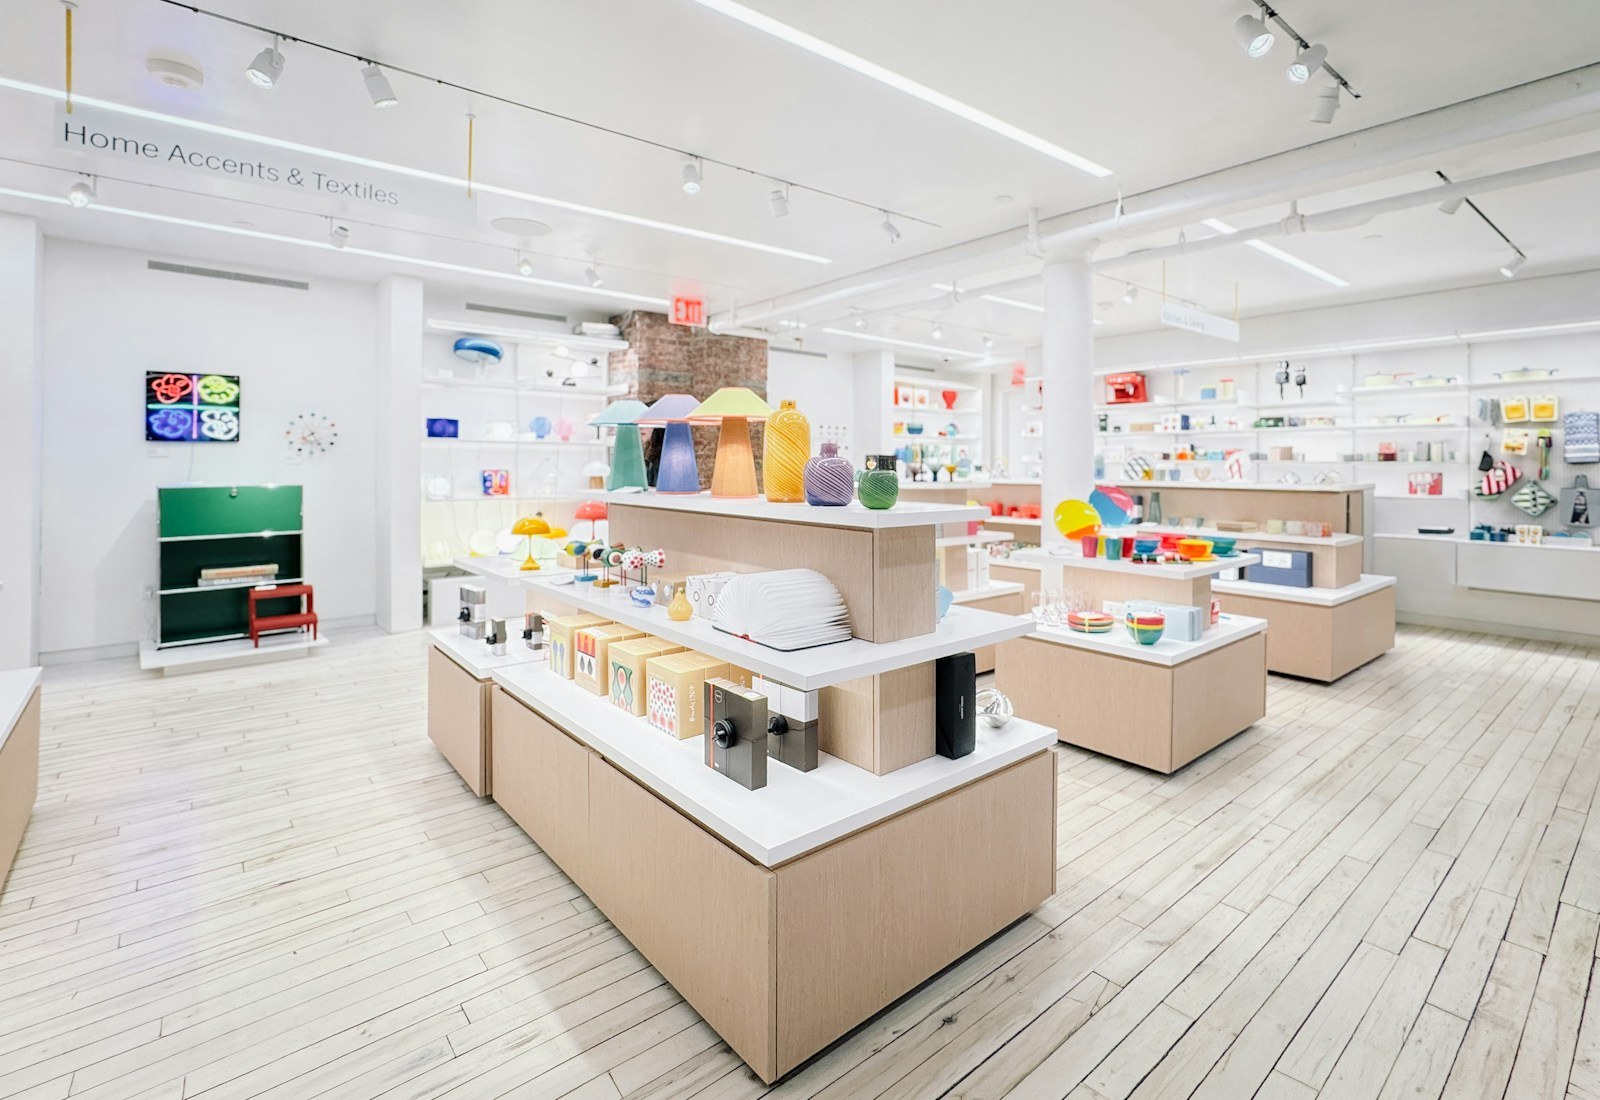
实体门店每天把客户、存货、员工和营业场所联系在一起。旺季备货、陈列调整、送货及承包商施工,都可能改变风险,而企业名称并没有变化。门店受损后的财务影响,也可能持续到维修之后,尤其是补货或更换设备需要较长时间时。
可从租约、装修与存货价值、安防、经营活动及关键设备依赖入手。商业综合保险可以组合部分财产与责任项目,但不是所有项目都会自动包括。营业中断还需单独审视保险触发条件、收入计算依据及恢复营业所需的赔偿期间。
从行业看业务
门店也可能经营线上销售、维修服务或多个网点。先说明门店背后的实际活动:销售的商品、提供的服务及受托保管的财产。
你的业务
实体门店每天把客户、存货、员工和营业场所联系在一起。旺季备货、陈列调整、送货及承包商施工,都可能改变风险,而企业名称并没有变化。门店受损后的财务影响,也可能持续到维修之后,尤其是补货或更换设备需要较长时间时。
可从租约、装修与存货价值、安防、经营活动及关键设备依赖入手。商业综合保险可以组合部分财产与责任项目,但不是所有项目都会自动包括。营业中断还需单独审视保险触发条件、收入计算依据及恢复营业所需的赔偿期间。
多门店经营是一个相互依赖的网络,而不只是若干相同地址。存货可能在分店间调拨,一个仓库供应所有门店,同一支付或订货系统支持整个业务。某个共用环节出现问题,可能影响本身并未发生财产损坏的门店。
建议制作地点清单,列明各处业务、存货峰值、装修及共同依赖。需核对财产价值、限额及免赔额如何适用于不同地点,以及调拨过程是否被考虑。不能假设未受损分店的营业中断必然获保;相关触发条件、依赖关系和附加条款应明确核查。
网店仍然有实体供应链:货物可能存放在家中、仓库或履约服务商处,然后配送给客户。同时,企业依赖网站、支付流程及客户信息。线上销售改变了这些风险之间的联系,并没有消除产品或存货风险。
应梳理货物和数据的位置、发货责任及销售国家。产品责任、存货、运输及网络保险值得分别考虑。平台承诺及履约合同不能代替对自身保险的核对;网站中断、退款或欺诈交易是否获保,也不能脱离具体条款作假设。
宠物相关企业可能把零售与美容、遛宠、训练、寄养或日托结合经营。这些活动接触动物、主人及公众的方式各不相同。动物走失、照护时受伤或建议引起投诉,与店内自身存货或设备损坏,是不同的问题。
建议列明服务、接触的动物种类、场所、运输及是否过夜寄养。公众责任、专业服务及受托照护动物的责任,需要具体讨论;一般第三方责任条款可能涉及保管财物方面的除外规定。这里审视的是企业经营风险,并不是承诺为客户宠物提供医疗保险。
值得关注
把问题联系起来
商业组合保险可把选定分区放在同一安排内,但仍须核对实际选项。场所损坏、盗窃、责任及营业中断是不同问题,也应说明季节性库存和多个营业地点。
线上销售可能涉及平台、支付系统、第三方仓库及快递。网络、货运和产品责任分别关注不同风险,不能因为业务在线上进行,就把它们视为同一种保障。
请将宠物相关服务及受托照顾动物的情况,与零售业务分开说明。珠宝库存可个案讨论,不应假定一般库存限额已足够。汽车相关服务现已设独立行业介绍。
需要区分
沟通之前
告诉我们业务内容、近期变化,以及希望了解的问题。我们可以协助梳理重点和所需资料,让保险沟通更有针对性。